Une piscine, un abri de jardin ou une véranda aggravent le risque couvert par votre assurance habitation et doivent être déclarés à votre assureur, selon une fiche publiée par Jardiner Malin le 16 novembre 2026. L’oubli de cette démarche peut coûter bien plus cher qu’une simple hausse de cotisation.
Pourquoi ces équipements changent la donne
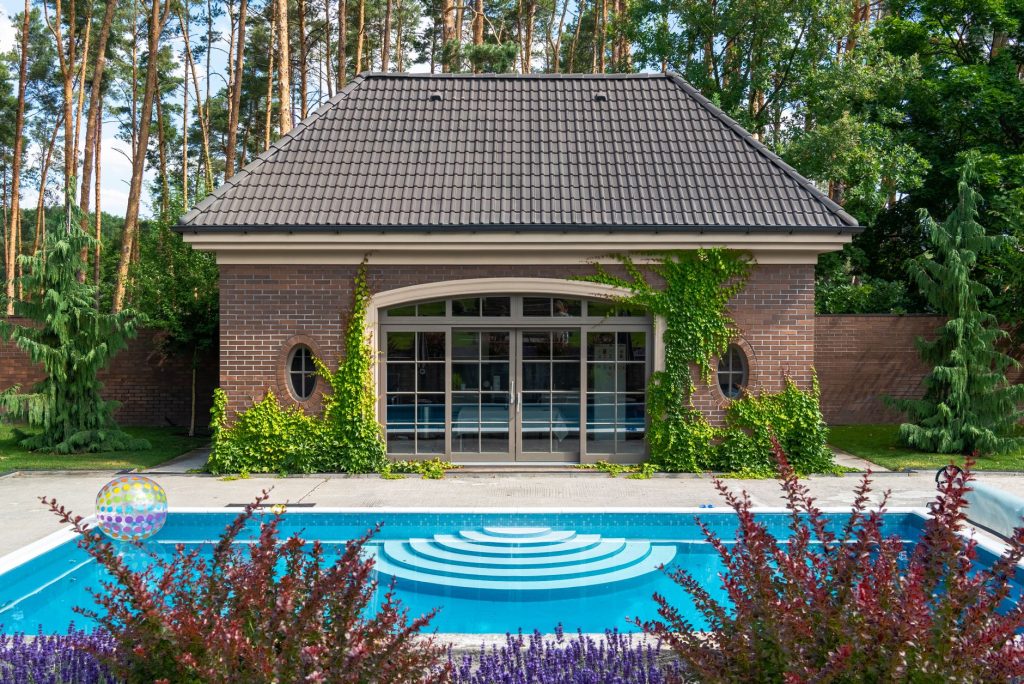
D’après Jardiner Malin, le Code des assurances impose de signaler toute circonstance nouvelle aggravant le risque dans un délai de quinze jours à compter du moment où l’assuré en a connaissance. Une piscine, un abri de jardin fixé au sol ou une véranda entrent dans cette catégorie, car ils ajoutent de la valeur à protéger et des risques spécifiques : noyade ou dégradation pour la piscine, vol ou incendie pour l’abri, bris de vitrage pour la véranda.
La fiche précise que le montant de la cotisation dépend de plusieurs facteurs : la valeur de l’installation, les mesures de protection choisies, le coût de reconstruction en cas de sinistre, les dimensions et équipements de sécurité pour une piscine, ou encore les matériaux et le mode de fixation pour un abri. Un abri simplement posé au sol ne bénéficie pas forcément de la même couverture qu’une construction solidement ancrée.
Combien ça coûte vraiment
Selon des informations recoupées auprès de plusieurs courtiers spécialisés, la surprime liée à une piscine se situe généralement entre 30 et 80 euros par an. Ce montant varie selon le type de bassin, enterré ou hors-sol, et selon les équipements de sécurité installés : alarme, couverture, barrière. Déclarer son bassin entraîne donc un coût limité, à comparer avec les conséquences d’un défaut de déclaration.
En cas de sinistre lié à un équipement non déclaré, l’assureur peut en effet réduire son indemnisation, voire la refuser s’il estime que le risque a été sous-évalué au moment de la signature du contrat. La déclaration se fait par lettre recommandée, y compris sous forme électronique, ce qui laisse une trace en cas de litige.
Ce que ça change concrètement pour votre jardin
Pour qui installe ou prévoit d’installer un abri, la nature de la structure compte autant que son usage. Un abri fixé sur dalle ou plots, correctement ancré, est généralement mieux couvert qu’une cabane posée sans fondation. Le choix des matériaux, la solidité des rangements intérieurs et la qualité de la fermeture jouent un rôle dans l’évaluation du risque par l’assureur, au même titre que pour une armoire extérieure.
Avant toute installation, il est utile de préparer son terrain et de choisir une structure adaptée à l’usage prévu. Entre un simple cabanon et un bâtiment modulaire, les options de stockage de jardin n’offrent pas les mêmes garanties face à un assureur, ni le même niveau de protection contre le vol ou les intempéries.
Vérifier son contrat avant l’installation
Jardiner Malin recommande de comparer plusieurs contrats et de vérifier que les plafonds de garantie déclarés correspondent bien à la valeur réelle des biens installés. Cette vérification vaut aussi pour les éléments intérieurs d’un abri aménagé : une porte intérieure adaptée à l’humidité limite les dégâts liés aux intempéries et peut faciliter la discussion avec l’assureur en cas de sinistre.
Les bons réflexes avant les travaux
- Prévenir l’assureur dans les quinze jours suivant l’installation, par écrit
- Demander un devis de surprime avant de signer tout contrat pour une piscine ou un abri
- Conserver les factures et photos de l’installation, utiles en cas de sinistre
- Vérifier les clauses spécifiques aux structures fixes vs amovibles
Pour toute question sur un contrat en cours ou une déclaration déjà effectuée, un échange direct avec son assureur ou un courtier reste le moyen le plus fiable d’obtenir une réponse adaptée à sa situation.